Размещение депозитов
Доступ к лучшим
предложениям от банков
Открытый рынок размещения временно свободных денежных средств

Назначение
системы

Увеличение прибыли от размещения денежных остатков

Автоматизация совместной работы смежных подразделений, ускорение бизнес процессов по размещению

Развитие открытого денежного рынка Повышение роли корпоративного казначейства

Оценка эффективности размещений
Преимущества для корпорации
Отсутствие комиссии за привлечение/размещение, нет влияния на эффективную ставку
Экономия времени сотрудников казначейства за счет автоматизации
Расширение круга банков-партнеров, котирующих депозиты
Возможность каждый день видеть и оценивать ситуацию на денежном рынке
Принцип работы системы
Ядром системы является агрегатор заявок участников рынка корпоративных финансов
Широкий выбор предложений от банков
Быстрый ответ от банка на запрос котировки
Последнее слово за размещающим депозит
Сделка проходит между корпорацией и банком напрямую

Для получения пробного доступа оставьте заявку
Свяжемся с вами и проведем демонстрацию онлайн
Новости
Смотреть все
03.11.2026
12:55
Аветисян Д.Л.
Правительство запускает конвертацию накоплений
Правительственная комиссия одобрила законопроект, предполагающий перевод средств накопительной пенсии в программу долгосрочных сбережений (ПДС) с 1 апреля 2027 года. Объем конвертации оценивается в 6,6 трлн рублей.
Суть инициативы
Реформа затронет пенсионные накопления, сформированные в системе обязательного пенсионного страхования (ОПС). Речь идет преимущественно о взносах работодателей, перечислявшихся за граждан в период с 2002 по 2013 год. Важно отметить: изменения не коснутся страховой пенсии, назначаемой Социальным фондом России (СФР). Учет стажа и баллов останется неизменным.
Кого коснется конвертация
Механизм преобразования будет зависеть от текущего статуса владельца средств:
-
«Молчуны». Для граждан, не выбравших частную управляющую компанию (ЧУК) или негосударственный пенсионный фонд (НПФ), средствами которых управляет государственная управляющая компания (ВЭБ.РФ) через СФР, планируется определить специальный уполномоченный фонд. Именно он станет оператором их накоплений в новой системе.
-
Клиенты НПФ. Если средства уже находятся в негосударственном пенсионном фонде, их конвертируют в долгосрочные сбережения внутри того же фонда. Предполагается, что накопления будут зачтены как единовременный взнос по программе ПДС.
После преобразования средства из системы ОПС перейдут в программу долгосрочных сбережений. Это даст владельцам накоплений доступ к инструментам и возможностям ПДС, однако изменит правовой статус этих средств — теперь они будут учитываться как сбережения, а не как часть обязательного пенсионного страхования.
02.11.2026
14:20
Аветисян Д.Л.
Индия бьет рекорды по импорту нефти
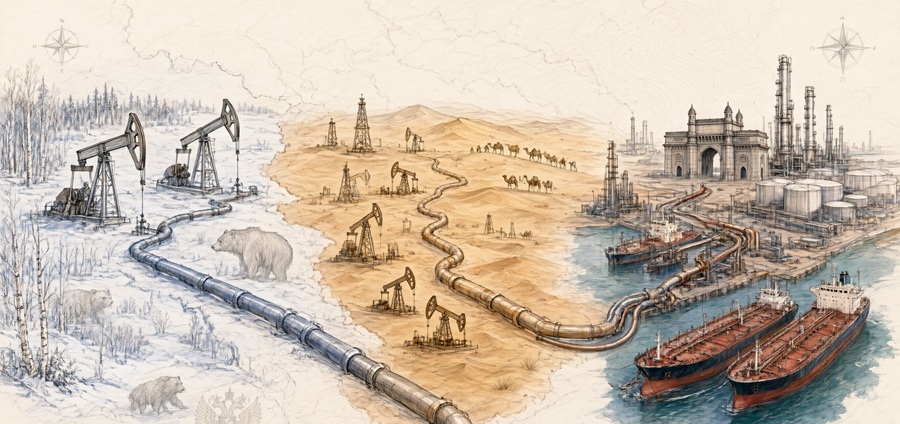
Индийская экономика продолжает поглощать энергоресурсы с невероятной скоростью, а глобальные цепочки поставок нефти окончательно перекраиваются. По данным аналитического агентства Kpler, в октябре Индия нарастила суточный импорт нефти до рекордных 5,6 млн баррелей.
Но самое интересное кроется в структуре этих поставок. Традиционные лидеры — страны Ближнего Востока — поставили в Индию 2,3 млн баррелей в сутки. Россия же фактически догнала весь ближневосточный регион: поставки российской нефти составили около 2 млн баррелей в сутки.
Динамика и рыночная доля Если смотреть в динамике, тренд на замещение выглядит устойчивым. В сентябре Индия закупала 1,82 млн баррелей российской нефти в сутки (около 35% всего импорта). В октябре этот объем не только сохранился, но и слегка подрос, закрепив за РФ статус второго по величине поставщика (сразу после совокупного Ближнего Востока).
Почему это важно для инвестора и рынка?
-
Экономический прагматизм Нью-Дели. Индийские НПЗ скупают российскую нефть (в первую очередь Urals) с дисконтом, перерабатывают ее и экспортируют нефтепродукты. Это кратно увеличивает маржинальность индийских компаний (таких как Reliance Industries). Для Дели геополитика давно уступила место сухой выгоде.
-
Устойчивость российского экспорта. Несмотря на санкции и попытки Запада ввести «потолок цен», Россия нашла надежного якорного покупателя. Объем в 2 млн баррелей в сутки — это критическая масса, которая обеспечивает стабильный приток валютной выручки в бюджет РФ.
-
Давление на ОПЕК+. Саудовская Аравия и другие страны Ближнего Востока теряют долю на азиатском рынке. В условиях, когда Индия может выбирать между дорогой ближневосточной и более дешевой российской нефтью, странам ОПЕК будет сложнее удерживать цены на желаемых высотах.
Рынок нефти адаптировался к новым реалиям. Торговые пути перестроены, теневой флот работает, а Азия продолжает диктовать правила игры, выбирая cheapest barrel (самый дешевый баррель).
30.10.2026
13:36
Аветисян Д.Л.
Бюджетное правило России в 2026 году: между стабильностью и адаптацией
В условиях продолжающейся глобальной экономической турбулентности бюджетное правило остается одним из ключевых инструментов макроэкономической политики России. В 2026 году механизм претерпел ряд значимых изменений, отражающих стремление властей найти баланс между фискальной дисциплиной и гибкостью реагирования на внешние вызовы.
Возвращение к нормальной работе
Первая половина 2026 года стала переходным периодом для бюджетного правила. Действие механизма было приостановлено до 1 июля, после чего Министерство финансов возобновило операции на валютном рынке . Это решение позволило государству адаптироваться к изменившимся условиям нефтегазового рынка и пересмотреть параметры fiscal policy в контексте новых реалий.
«Приостановка была временной мерой, необходимой для калибровки механизма под текущие рыночные условия», — отмечают эксперты.
Цена отсечения: консервативный подход
Ключевой параметр бюджетного правила — цена отсечения нефти марки Urals — в 2026 году установлена на уровне 59 долларов за баррель . Минфин РФ принял принципиальное решение не менять эту базовую цену в течение года, несмотря на обсуждения возможных корректировок .
Такой консервативный подход объясняется несколькими факторами:
-
необходимостью обеспечения предсказуемости бюджетного планирования;
-
желанием избежать процикличности расходов;
-
стремлением сохранить устойчивость рубля в условиях волатильности сырьевых рынков.
Прогнозируемая российская нефть в 2026 году может составлять $45-50, что ниже установленной цены отсечения, создавая определенные вызовы для исполнения бюджета .
Масштабы операций
Объем операций по бюджетному правилу в 2026 году оценивается в 700-800 млрд рублей . При этом проект федерального бюджета предусматривает нефтегазовые доходы на уровне 8,9 трлн рублей , что демонстрирует умеренный рост по сравнению с предыдущими периодами.
Эти средства направляются через механизм бюджетного правила: при превышении доходов над базовым уровнем излишки аккумулируются в резервах, при дефиците — используются накопления. Такой подход работает как финансовый амортизатор, сглаживая влияние ценовых колебаний на экономику .
Дискуссии об ужесточении
Весной 2026 года активно обсуждалась возможность ужесточения бюджетного правила путем снижения базовой цены на нефть. Инициатива была связана с недобором нефтегазовых доходов и необходимостью усиления фискальной устойчивости .
Однако окончательное решение о сохранении текущего уровня цены отсечения reflects балансирование между краткосрочными потребностями экономики и долгосрочными целями макроэкономической стабильности.
Взгляд в будущее: реформа с 2027 года
Наиболее существенные изменения ожидаются в следующем году. Минфин предлагает внедрить новую конструкцию бюджетных правил с 2027 года, направленную на сокращение доли неустойчивых нефтегазовых доходов в структуре федерального бюджета .
Согласно новой концепции, предельный объем расходов будет определяться как сумма базового объема нефтегазовых доходов и ненефтегазовых поступлений, что должно снизить зависимость бюджета от конъюнктуры сырьевого рынка .
Роль в стабилизации экономики
Бюджетное правило продолжает выполнять свою основную функцию — обеспечение долгосрочной устойчивости бюджета и снижение зависимости экономики от волатильности сырьевых рынков . Опыт 2018-2025 годов показал, что механизм эффективно снижает процикличность бюджета и волатильность рубля .
«Бюджетное правило — это главный амортизатор. Если его ужесточают — страна готовится к затяжному шторму и копит резервы», — резюмируют аналитики .
2026 год стал годом консолидации и подготовки к трансформации бюджетного правила. Сохранение текущих параметров при одновременной разработке новой конструкции отражает прагматичный подход российских властей: поддерживать стабильность в краткосрочной перспективе, одновременно готовя фундамент для более устойчивой фискальной системы в будущем.
Для инвесторов и участников рынка понимание механизмов работы бюджетного правила остается критически важным, поскольку операции Минфина на валютном рынке продолжают оказывать существенное влияние на курс рубля и общую макроэкономическую ситуацию в стране.