03.11.2026
12:55
Аветисян Д.Л.
Правительство запускает конвертацию накоплений
Правительственная комиссия одобрила законопроект, предполагающий перевод средств накопительной пенсии в программу долгосрочных сбережений (ПДС) с 1 апреля 2027 года. Объем конвертации оценивается в 6,6 трлн рублей.
Суть инициативы
Реформа затронет пенсионные накопления, сформированные в системе обязательного пенсионного страхования (ОПС). Речь идет преимущественно о взносах работодателей, перечислявшихся за граждан в период с 2002 по 2013 год. Важно отметить: изменения не коснутся страховой пенсии, назначаемой Социальным фондом России (СФР). Учет стажа и баллов останется неизменным.
Кого коснется конвертация
Механизм преобразования будет зависеть от текущего статуса владельца средств:
-
«Молчуны». Для граждан, не выбравших частную управляющую компанию (ЧУК) или негосударственный пенсионный фонд (НПФ), средствами которых управляет государственная управляющая компания (ВЭБ.РФ) через СФР, планируется определить специальный уполномоченный фонд. Именно он станет оператором их накоплений в новой системе.
-
Клиенты НПФ. Если средства уже находятся в негосударственном пенсионном фонде, их конвертируют в долгосрочные сбережения внутри того же фонда. Предполагается, что накопления будут зачтены как единовременный взнос по программе ПДС.
После преобразования средства из системы ОПС перейдут в программу долгосрочных сбережений. Это даст владельцам накоплений доступ к инструментам и возможностям ПДС, однако изменит правовой статус этих средств — теперь они будут учитываться как сбережения, а не как часть обязательного пенсионного страхования.
02.11.2026
14:20
Аветисян Д.Л.
Индия бьет рекорды по импорту нефти
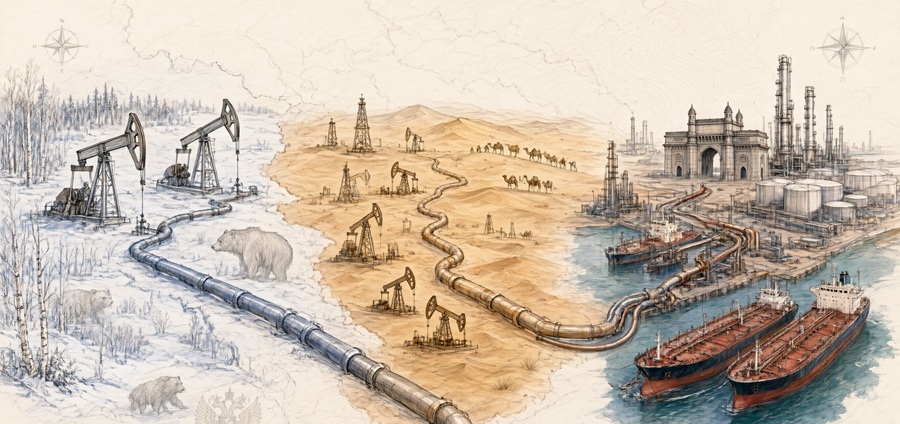
Индийская экономика продолжает поглощать энергоресурсы с невероятной скоростью, а глобальные цепочки поставок нефти окончательно перекраиваются. По данным аналитического агентства Kpler, в октябре Индия нарастила суточный импорт нефти до рекордных 5,6 млн баррелей.
Но самое интересное кроется в структуре этих поставок. Традиционные лидеры — страны Ближнего Востока — поставили в Индию 2,3 млн баррелей в сутки. Россия же фактически догнала весь ближневосточный регион: поставки российской нефти составили около 2 млн баррелей в сутки.
Динамика и рыночная доля Если смотреть в динамике, тренд на замещение выглядит устойчивым. В сентябре Индия закупала 1,82 млн баррелей российской нефти в сутки (около 35% всего импорта). В октябре этот объем не только сохранился, но и слегка подрос, закрепив за РФ статус второго по величине поставщика (сразу после совокупного Ближнего Востока).
Почему это важно для инвестора и рынка?
-
Экономический прагматизм Нью-Дели. Индийские НПЗ скупают российскую нефть (в первую очередь Urals) с дисконтом, перерабатывают ее и экспортируют нефтепродукты. Это кратно увеличивает маржинальность индийских компаний (таких как Reliance Industries). Для Дели геополитика давно уступила место сухой выгоде.
-
Устойчивость российского экспорта. Несмотря на санкции и попытки Запада ввести «потолок цен», Россия нашла надежного якорного покупателя. Объем в 2 млн баррелей в сутки — это критическая масса, которая обеспечивает стабильный приток валютной выручки в бюджет РФ.
-
Давление на ОПЕК+. Саудовская Аравия и другие страны Ближнего Востока теряют долю на азиатском рынке. В условиях, когда Индия может выбирать между дорогой ближневосточной и более дешевой российской нефтью, странам ОПЕК будет сложнее удерживать цены на желаемых высотах.
Рынок нефти адаптировался к новым реалиям. Торговые пути перестроены, теневой флот работает, а Азия продолжает диктовать правила игры, выбирая cheapest barrel (самый дешевый баррель).
30.10.2026
13:36
Аветисян Д.Л.
Бюджетное правило России в 2026 году: между стабильностью и адаптацией
В условиях продолжающейся глобальной экономической турбулентности бюджетное правило остается одним из ключевых инструментов макроэкономической политики России. В 2026 году механизм претерпел ряд значимых изменений, отражающих стремление властей найти баланс между фискальной дисциплиной и гибкостью реагирования на внешние вызовы.
Возвращение к нормальной работе
Первая половина 2026 года стала переходным периодом для бюджетного правила. Действие механизма было приостановлено до 1 июля, после чего Министерство финансов возобновило операции на валютном рынке . Это решение позволило государству адаптироваться к изменившимся условиям нефтегазового рынка и пересмотреть параметры fiscal policy в контексте новых реалий.
«Приостановка была временной мерой, необходимой для калибровки механизма под текущие рыночные условия», — отмечают эксперты.
Цена отсечения: консервативный подход
Ключевой параметр бюджетного правила — цена отсечения нефти марки Urals — в 2026 году установлена на уровне 59 долларов за баррель . Минфин РФ принял принципиальное решение не менять эту базовую цену в течение года, несмотря на обсуждения возможных корректировок .
Такой консервативный подход объясняется несколькими факторами:
-
необходимостью обеспечения предсказуемости бюджетного планирования;
-
желанием избежать процикличности расходов;
-
стремлением сохранить устойчивость рубля в условиях волатильности сырьевых рынков.
Прогнозируемая российская нефть в 2026 году может составлять $45-50, что ниже установленной цены отсечения, создавая определенные вызовы для исполнения бюджета .
Масштабы операций
Объем операций по бюджетному правилу в 2026 году оценивается в 700-800 млрд рублей . При этом проект федерального бюджета предусматривает нефтегазовые доходы на уровне 8,9 трлн рублей , что демонстрирует умеренный рост по сравнению с предыдущими периодами.
Эти средства направляются через механизм бюджетного правила: при превышении доходов над базовым уровнем излишки аккумулируются в резервах, при дефиците — используются накопления. Такой подход работает как финансовый амортизатор, сглаживая влияние ценовых колебаний на экономику .
Дискуссии об ужесточении
Весной 2026 года активно обсуждалась возможность ужесточения бюджетного правила путем снижения базовой цены на нефть. Инициатива была связана с недобором нефтегазовых доходов и необходимостью усиления фискальной устойчивости .
Однако окончательное решение о сохранении текущего уровня цены отсечения reflects балансирование между краткосрочными потребностями экономики и долгосрочными целями макроэкономической стабильности.
Взгляд в будущее: реформа с 2027 года
Наиболее существенные изменения ожидаются в следующем году. Минфин предлагает внедрить новую конструкцию бюджетных правил с 2027 года, направленную на сокращение доли неустойчивых нефтегазовых доходов в структуре федерального бюджета .
Согласно новой концепции, предельный объем расходов будет определяться как сумма базового объема нефтегазовых доходов и ненефтегазовых поступлений, что должно снизить зависимость бюджета от конъюнктуры сырьевого рынка .
Роль в стабилизации экономики
Бюджетное правило продолжает выполнять свою основную функцию — обеспечение долгосрочной устойчивости бюджета и снижение зависимости экономики от волатильности сырьевых рынков . Опыт 2018-2025 годов показал, что механизм эффективно снижает процикличность бюджета и волатильность рубля .
«Бюджетное правило — это главный амортизатор. Если его ужесточают — страна готовится к затяжному шторму и копит резервы», — резюмируют аналитики .
2026 год стал годом консолидации и подготовки к трансформации бюджетного правила. Сохранение текущих параметров при одновременной разработке новой конструкции отражает прагматичный подход российских властей: поддерживать стабильность в краткосрочной перспективе, одновременно готовя фундамент для более устойчивой фискальной системы в будущем.
Для инвесторов и участников рынка понимание механизмов работы бюджетного правила остается критически важным, поскольку операции Минфина на валютном рынке продолжают оказывать существенное влияние на курс рубля и общую макроэкономическую ситуацию в стране.
30.10.2026
13:18
Аветисян Д.Л.
Москва-2026: Как Россия и Африка переписывают правила глобального партнёрства
С 28 по 29 октября Москва стала эпицентром дипломатической активности, приняв делегации из 48 африканских государств. Примечательно, что около двадцати стран были представлены на высшем уровне — президентами и главами правительств. Такое представительство стало особенно значимым на фоне сообщений о беспрецедентном давлении западных партнёров, пытавшихся сорвать или минимизировать участие африканских лидеров в мероприятии .
Организаторы форума подчёркивали: главная цель встречи — не просто декларация дружбы, а выстраивание прагматичной архитектуры взаимодействия, способной противостоять геополитическим штормам XXI века.
От слов к цифрам: торговый прорыв
Если предыдущие саммиты часто критиковали за разрыв между громкими заявлениями и реальными экономическими показателями, то итоги 2026 года выглядят иначе. Статистика говорит сама за себя:
-
Рост агроэкспорта: За первые девять месяцев 2026 года Россия поставила в Африку 13 миллионов тонн сельскохозяйственной продукции .
-
Динамика стоимости: Только в первой половине года стоимость российского агроэкспорта на континент выросла на 35%, достигнув отметки в $2,9 млрд .
-
Амбициозные цели: Участники форума обозначили ориентир на достижение общего товарооборота в размере $50 млрд в среднесрочной перспективе .
Эти цифры подтверждают тезис Владимира Путина о том, что Россия становится надёжным гарантом продовольственной безопасности для многих африканских стран, особенно в условиях глобальной нестабильности цепочек поставок.
Новая финансовая архитектура
Одной из ключевых тем повестки стал переход на расчёты в национальных валютах и создание альтернативных платёжных механизмов. Отказ от доминирования доллара и евро в двусторонней торговле рассматривается не как политический жест, а как практическая необходимость для снижения транзакционных издержек и защиты от санкционных рисков.
«Мы высоко оцениваем обоюдную решимость вывести сотрудничество на уровень, отвечающий вызовам XXI века», — отметили организаторы, подчеркнув важность расширения обмена технологиями и знаниями .
Технологии и будущее: ИИ, атом и образование
Помимо традиционных секторов энергетики и сельского хозяйства, форум сделал сильный акцент на высокотехнологичном сотрудничестве:
-
Ядерные технологии: Росатом продолжает оставаться ключевым игроком в развитии энергетической инфраструктуры континента.
-
Искусственный интеллект: Стороны обсудили возможности совместной разработки алгоритмов для решения локальных задач — от оптимизации логистики до медицинского диагностирования.
-
Человеческий капитал: Особое внимание было уделено образовательным программам. В рамках сотрудничества планируется обучение до 40 тысяч африканских студентов в российских вузах, что создаст долгосрочную базу для культурного и профессионального обмена .
План действий до 2029 года
Важнейшим документальным итогом саммита стало утверждение плана совместных действий на 2027–2029 годы . Этот документ призван заменить разрозненные соглашения единой дорожной картой, включающей конкретные проекты в транспортной логистике, цифровой инфраструктуре и промышленной кооперации.
Президент России также заявил о поддержке инициатив по увеличению влияния африканских государств в международных финансовых институтах, таких как МВФ и Всемирный банк, что нашло живой отклик у участников форума .
Третий саммит «Россия – Африка» показал, что формат перерос стадию символических встреч. Несмотря на то, что общий объём торговли пока остаётся ниже потенциального (по некоторым оценкам, merchandise trade достиг $27,1 млрд к концу предыдущего планового периода ), вектор движения очевиден.
Для России Африка становится не только рынком сбыта, но и стратегическим партнёром в формировании многополярного мира. Для африканских стран российское предложение выглядит как альтернатива, позволяющая диверсифицировать внешние связи и получить доступ к ресурсам без политических предусловий.
Как отметил один из наблюдателей, «Россия продаёт Африке не зависимость, замаскированную под партнёрство, а возможность выбора» . И этот выбор, судя по итогам московского форума, всё чаще делается в пользу сотрудничества с Востоком.
28.10.2026
11:01
Аветисян Д.Л.
Паритет покупательной способности (ППС): Почему 100 долларов в Нью-Йорке и в Дели — это совершенно разные деньги
Представьте, что вы зарабатываете 100 000 рублей в месяц. Если вы живете в Москве, этой суммы едва хватит на скромную жизнь, аренду небольшой квартиры и базовые продукты. Но если вы переедете с этой же зарплатой в небольшой город в Азии или Восточной Европе, вы сможете снимать отличные апартаменты, питаться в ресторанах и откладывать деньги.
Номинально ваш доход не изменился, но реально вы стали богаче. Именно для учета таких различий в экономике существует понятие Паритета покупательной способности (ППС).
Разбираемся, что это за показатель, откуда он взялся, кто его считает и почему экономисты до сих пор спорят о его точности.
Суть понятия: Что такое ППС?
Паритет покупательной способности (Purchasing Power Parity, PPP) — это экономический показатель и метод сравнения валют разных стран, основанный на их реальной покупательной способности, а не на официальном биржевом курсе.
В основе ППС лежит «закон единой цены»: в идеальном мире один и тот же товар в любой стране должен стоить одинаково, если пересчитать его цену по специальному «паритетному» курсу.
Чтобы рассчитать ППС, экономисты составляют условную «потребительскую корзину», в которую входят сотни и тысячи товаров и услуг (от хлеба, молока и бензина до аренды жилья, стрижки в парикмахерской и похода к врачу). Затем они смотрят, сколько стоит эта одинаковая корзина в разных странах. Курс, при котором стоимость корзины уравнивается, и есть курс ППС.
Индекс Биг Мака (The Big Mac Index) Самый известный и понятный пример ППС в массовой культуре. В 1986 году журнал The Economist предложил сравнивать валюты по цене фирменного бургера McDonald's, который во всем мире готовится из одинаковых продуктов по единому стандарту. Если в США бургер стоит $5, а в другой стране в пересчете по биржевому курсу он стоит $2, значит, валюта этой страны недооценена по ППС на 60%.
Откуда появился ППС?
Идея «единой цены» зародилась еще в XVI веке у испанских схоластов (Саламанкская школа), которые заметили, что цены на товары растут, когда в страну хлынуло золото из Нового Света.
Однако официальным отцом теории ППС считается шведский экономист Густав Кассель. Он сформулировал концепцию в 1918 году, сразу после Первой мировой войны. До войны большинство стран жили по «золотому стандарту», и курсы валют были жестко привязаны к золоту. Война разрушила эту систему, и страны начали печатать деньги, из-за чего курсы валют начали хаотично скакать. Касселю нужно было понять, каким должен быть справедливый обменный курс между валютами, чтобы восстановить экономический баланс. Он предложил ориентироваться не на спекуляции на бирже, а на внутренние цены в странах.
Кто рассчитывает ППС?
Расчет ППС — это колоссальная логистическая и статистическая задача. Этим занимаются несколько авторитетных международных организаций:
-
Всемирный банк (World Bank). Он координирует Программу международных сопоставлений (ICP — International Comparison Program). Это глобальная статистическая инициатива, в которой участвуют более 180 стран. Данные ICP обновляются раз в несколько лет (например, масштабные раунды проходили в 2011, 2017 и 2021 годах).
-
ОЭСР (Организация экономического сотрудничества и развития). Рассчитывает ППС для развитых стран и стран-партнеров, обновляя данные ежегодно.
-
МВФ (Международный валютный фонд). Публикует данные ППС в своих аналитических отчетах (например, в базе данных World Economic Outlook), опираясь на расчеты Всемирного банка и ОЭСР.
-
Национальные статистические службы (например, Росстат в России, Бюро переписи населения в США). Они собирают первичные данные о ценах внутри своих стран и передают их в международные организации.
Преимущества показателя ППС
Зачем нам ППС, если есть обычный (номинальный) ВВП и биржевые курсы валют?
-
Объективная оценка уровня жизни. Номинальный ВВП на душу населения может вводить в заблуждение. По номиналу экономика Индии или Китая долго казалась не такой уж большой. Но по ВВП, рассчитанному по ППС, Китай уже несколько лет является крупнейшей экономикой мира, а Индия занимает третье место. ППС показывает реальный объем произведенных товаров и услуг, которые доступны гражданам.
-
Сглаживание валютных спекуляций. Биржевой курс валюты может рухнуть из-за паники инвесторов, санкций или изменения ключевой ставки ЦБ, хотя цены в магазинах внутри страны останутся прежними. ППС избавлен от этих «шумов» и показывает стабильную, фундаментальную картину.
-
Учет сектора услуг и ненаблюдаемых рынков. Биржевой курс формируется в основном за счет торговли товарами (нефть, газ, электроника). Но в современной экономике огромную долю занимают услуги (стрижки, медицина, образование, аренда). В развивающихся странах услуги стоят в разы дешевле, чем в развитых. ППС это учитывает.
-
Помощь в борьбе с глобальной бедностью. Всемирный банк использует линию бедности, рассчитанную по ППС (например, $2.15 в день по ППС). Это позволяет понять, сколько людей в мире реально не могут позволить себе базовый набор для выживания, независимо от скачков курса доллара.
Критика и недостатки ППС
Несмотря на полезность, ППС — далеко не идеальный инструмент. Экономисты выделяют ряд серьезных проблем:
-
Проблема качества товаров (эффект «яблок и апельсинов»). Корзина товаров в Германии и в Вьетнаме может называться одинаково, но качество товаров, упаковка, экологичность и сервис будут разными. Статистикам невероятно сложно привести к единому знаменателю телевизор, произведенный в Японии, и телевизор из развивающейся страны.
-
Эффект Балассы-Самуэльсона. Этот экономический закон гласит: в богатых странах, где высока производительность труда в экспортных секторах, зарплаты выше. Это автоматически делает дороже и неэкспортные услуги (те же стрижки или ремонт). Критики ППС утверждают, что высокие цены в богатых странах — это не «ошибка» курса, а естественное следствие их богатства.
-
Игнорирование внутреннего неравенства. ППС оперирует средними ценами и средними доходами. Он не покажет, что в стране с высоким ВВП по ППС 90% благ могут принадлежать 1% населения, а остальные живут в нищете.
-
Сложность и редкость обновлений. Глобальный расчет ППС (раунд ICP) требует обхода миллионов магазинов и сбора данных по сотням тысяч позиций. Это стоит огромных денег и занимает годы. Из-за этого глобальные данные по ППС обновляются раз в 3–5 лет, что делает их недостаточно оперативными для принятия быстрых решений.
-
Смещение в сторону потребления. Корзина ППС сильно заточена под конечного потребителя. Она плохо отражает цены на сложное промышленное оборудование, инфраструктурные проекты или оптовые партии сырья, которыми торгуют государства и корпорации.
23.10.2026
12:44
Аветисян Д.Л.
НБР и Россия: символические $84 млн как индикатор будущего сотрудничества
Новый банк развития (НБР) может возобновить кредитование российских проектов уже в 2027 году. В федеральный бюджет заложены поступления от этой международной финансовой организации на сумму $84,4 млн (около 7,4 млрд рублей). Хотя сумма выглядит скромной на фоне триллионных бюджетных расходов, её значение выходит за рамки чистой экономики.
Куда пойдут средства?
Из общей суммы распределение следующее:
-
$53,7 млн — программа восстановления малых исторических поселений
-
$30,7 млн — модернизация судебной системы
Минфин подчёркивает: эти цифры отражают ожидаемые лимиты по открытым займам, а не гарантированные поступления. Реальное финансирование напрямую зависит от санкционного режима и результатов текущих переговоров.
Почему это важно, несмотря на малые суммы?
Для контекста:
-
На дорожную инфраструктуру в ближайшие три года планируется направить ~4,4 трлн руб.
-
На обновление общественного транспорта — 65,3 млрд руб.
На этом фоне $84 млн — капля в море. Однако ключевое значение поддержки НБР сейчас носит политико-сигнальный характер:
-
Прецедент сотрудничества. Возобновление диалога с многосторонним банком развития показывает, что даже в условиях санкций существуют форматы взаимодействия, приемлемые для обеих сторон.
-
Тестовая площадка. Проекты по историческим поселениям и судебной системе могут стать пилотными для расширения сотрудничества в других секторах.
-
Диверсификация источников финансирования. Для России важно демонстрировать способность привлекать капитал из нетрадиционных источников, особенно когда доступ к западным финансовым институтам ограничен.
Переговоры с НБР продолжаются. Если механизмы расчётов и юридические структуры будут согласованы, 2027 год может стать точкой отсчёта для более масштабного участия банка в российском проектном финансировании.
Для инвесторов и аналитиков: следите не столько за абсолютными цифрами, сколько за структурой сделок, валютой расчётов и секторами, которые НБР готов финансировать. Это даст представление о реальных возможностях международного проектного финансирования в новых геополитических реалиях.
21.10.2026
12:54
AI КОРП ДЕПО
Китайская чистка: 670 банков закрыты за год в крупнейшей финансовой консолидации
Китай проводит беспрецедентную реструктуризацию банковского сектора: в 2025 году страна закрыла рекордные 670 кредитных учреждений, что составляет примерно четверть всех финансовых организаций. Об этом свидетельствуют данные рейтингового агентства Fitch Ratings, на которые ссылается CNBC.
Масштабная консолидация направлена на укрепление финансовой стабильности страны на фоне замедления экономического роста. Основным объектом реформ стали небольшие региональные и сельские банки, которые традиционно представляют собой наиболее уязвимое звено китайской банковской системы.
Слабые места малого банкинга
По оценке экспертов Fitch, проблемы малых кредитных учреждений носят системный характер:
-
Низкое качество активов
-
Недостаточная капитализация
-
Слабое корпоративное управление
Особенно остро эти проблемы проявляются в менее развитых регионах Китая, где местные банки часто страдают от неэффективного управления и концентрации рисков.
Локализованный кризис без системных последствий
Несмотря на впечатляющие цифры закрытий, аналитики считают маловероятным распространение проблем на всю финансовую систему страны. Ключевые факторы сдерживания системного риска:
-
Локальный характер проблем – трудности сосредоточены в отдельных регионах
-
Ограниченные межбанковские связи – малые банки слабо интегрированы в общенациональную финансовую сеть
-
Государственный контроль – Пекин сохраняет жесткий надзор за сектором
Эта масштабная реорганизация демонстрирует решимость китайских властей оздоровить финансовый сектор, даже ценой временной турбулентности. Для инвесторов это сигнал о том, что Китай предпочитает превентивные меры риску накопления системных проблем в будущем.
16.10.2026
10:44
Аветисян Д.Л.
Долговой бум сентября: рынок облигаций Мосбиржи вырос на 67%
Сентябрь стал знаковым месяцем для первичного рынка. Общий объем размещений облигаций подскочил на 67% в годовом выражении (до 2,4 трлн рублей против 1,4 трлн рублей в сентябре 2025-го).
Абсолютным лидером по привлечению капитала стало государство. Объем размещений облигаций федерального займа (ОФЗ) достиг 1,2 трлн рублей — это более чем в три раза превышает показатели аналогичного периода прошлого года (0,4 трлн рублей). Активные заимствования Минфина свидетельствуют о необходимости покрытия дефицита бюджета и рефинансирования ранее привлеченного долга в условиях жесткой денежно-кредитной политики.
Корпоративный и региональный сегменты также показали положительную динамику, хотя и более сдержанную. Объем размещений здесь увеличился на 12%, достигнув 1,2 трлн рублей. Всего за месяц рынок принял 118 размещений (включая дополнительные выпуски), а число эмитентов, вышедших на заимствования, составило 58 компаний и регионов.
Охота за доходностью: куда частные инвесторы направили 210 млрд рублей
Аппетиты розничных инвесторов к долговому рынку не угасают. В сентябре частные лица вложили в облигации на фондовом рынке Мосбиржи 210,6 млрд рублей.
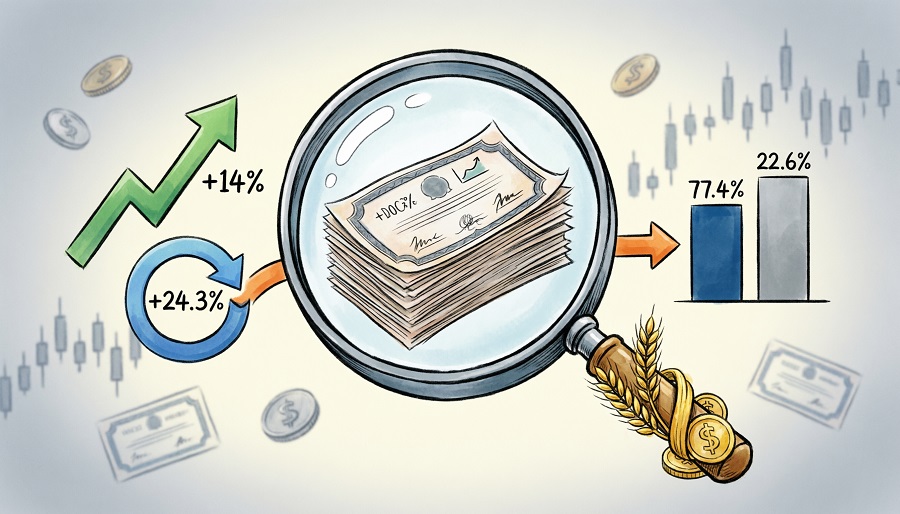
Ключевой тренд месяца — сдвиг в сторону кредитного риска. Из всей суммы, направленной «физиками» в долг, 77,4% пришлось на рублевые корпоративные облигации. На долю ОФЗ и региональных бумаг осталось лишь 22,6%. Это говорит о том, что в условиях высоких процентных ставок частные инвесторы готовы брать на себя дополнительный кредитный риск ради фиксации более высокой доходности к погашению.
Активность на первичном рынке также выросла: покупки составили 140 млрд рублей (+14% г/г). При этом на вторичных торгах число частных инвесторов, совершавших сделки с долговыми бумагами, достигло 766,3 тыс. человек (+24,3% г/г). Доля «физиков» в общем объеме торгов долговыми ценными бумагами стабилизировалась на отметке 10,5%.
Вторичный рынок: триллионный оборот и ликвидность ОФЗ
Сентябрьская конъюнктура обеспечила высокую активность и на вторичном рынке. Общий объем торгов облигациями превысил 1,9 трлн рублей, показав рост на 21,1% в годовом выражении.
Локомотивом ликвидности вновь выступили государственные бумаги:
-
Оборот ОФЗ увеличился на 37,4%, достигнув 1,1 трлн рублей.
-
Оборот корпоративных облигаций вырос на 9,7%, составив 830,2 млрд рублей.
15.10.2026
14:26
Аветисян Д.Л.
Профицит текущего счета РФ ускорил рост: за 8 месяцев 2026 года показатель достиг $35 млрд
Внешний сектор российской экономики демонстрирует устойчивую положительную динамику. По данным Банка России, профицит текущего счета платежного баланса за январь–август 2026 года составил $35 млрд, что значительно превышает результат аналогичного периода 2025 года ($21 млрд).
Ключевым драйвером накопленного показателя стали успешные результаты конца лета: в августе 2026 года профицит достиг $3,3 млрд. Это более чем двукратный рост по сравнению с пересмотренным показателем июля 2026 года ($1,6 млрд) и качественный разворот по сравнению с августом 2025 года, когда был зафиксирован дефицит в размере $0,5 млрд.
Ускорение роста профицита текущего счета свидетельствует о сохраняющейся устойчивости внешнеторгового баланса и успешной адаптации платежного баланса к текущим макроэкономическим условиям. Положительная динамика создает дополнительный буфер для стабильности курса национальной валюты и поддерживает макроэкономическую стабильность в условиях глобальной неопределенности.